

Ultime News
Banche e Finanza
Conti a zero spese con interessi attivi: la guida italiana al 2026
Con il tasso sui depositi BCE al 2,50%, i conti correnti digitali italiani tornano a remunerare la liquidità. Dai promo al 4% di BBVA e buddy UniCredit al 3% strutturale di Trade Republic, ecco come scegliere senza cadere nelle trappole delle scadenze.
Dopo anni di rendimenti prossimi allo zero, nel 2026 il conto corrente italiano torna a essere uno strumento di gestione del risparmio, non solo di spesa. La spinta arriva dalla Banca Centrale Europea: con il tasso sui depositi salito al 2,50%, le banche digitali hanno ricominciato a competere sulla remunerazione della liquidità, offrendo canoni azzerati e interessi attivi senza vincoli di deposito.
Ma il panorama è frammentato, e le offerte più allettanti nascondono spesso condizioni e scadenze da leggere con attenzione.
Le tre proposte a confronto
Tre prodotti si distinguono per combinazione di canone zero e interessi attivi .
| Banca / Prodotto | Canone | Bonifici SEPA | Prelievi | Remunerazione |
|---|---|---|---|---|
| BBVA | Gratuito per sempre | Gratuiti | Gratuiti da 100€ | 4% lordo per 6 mesi, poi legato alla BCE |
| buddy UniCredit | Gratuito | Online gratuiti | Gratuiti su ATM UniCredit | 4% lordo (promo a scadenza) |
| Trade Republic | Gratuito | Gratuiti | Gratuiti | 3% annuo (2,5% BCE + promo nuovi clienti) |
BBVA è la proposta più lineare: il 4% lordo sui saldi fino a 200.000€ per i primi sei mesi non richiede accredito dello stipendio né saldo minimo . Dopo il periodo promozionale, il tasso scende al 25% del tasso BCE su base trimestrale (attualmente circa 0,625%), con possibilità di raggiungere l’1,25% o l’1,60% mantenendo saldi medi rispettivamente di 10.000€ o 50.000€, oppure il 2,10% con condizioni aggiuntive come accredito stipendio o investimenti .
buddy UniCredit offre il 4% lordo sulla giacenza media fino a 50.000€, ma la promozione ha una scadenza precisa: il periodo di validità per l’apertura si è chiuso il 31 agosto 2026, con maturazione degli interessi fino al 31 dicembre 2026 . Il conto resta gratuito e include bonifici SEPA online gratuiti e prelievi senza costi presso gli ATM UniCredit, oltre a un bonus di benvenuto di 50€ con codice invito .
Trade Republic si distingue per la semplicità: riconosce il tasso BCE integrale (2,5%) su tutta la liquidità, senza limiti di importo e senza conto deposito separato. Per i nuovi clienti italiani è attiva una promo al 4% sui primi 20.000€ fino al 1° marzo 2027 . La piattaforma opera come sostituto d’imposta, semplificando la gestione fiscale, e offre bonifici e prelievi gratuiti con carta virtuale inclusa .
Il dettaglio che cambia tutto: durata e condizioni
La differenza sostanziale tra queste offerte non è il tasso di punta, ma quanto dura e cosa serve per ottenerlo.
La promozione al 4% di BBVA è valida per aperture entro l’11 dicembre 2026 e dura sei mesi dall’apertura . Non ci sono condizioni di accesso: il tasso si applica automaticamente, senza bisogno di accreditare stipendio o effettuare spese. È la scelta più immediata per chi ha liquidità da parcheggiare a breve termine.
La promo di buddy UniCredit, invece, è già scaduta per quanto riguarda il periodo di apertura agevolata. Chi non ha aperto il conto entro agosto 2026 non può più accedere al 4%, anche se il conto resta un’opzione valida per l’operatività gratuita .
Trade Republic offre la struttura più interessante per chi cerca stabilità: il 2,5% (tasso BCE) è riconosciuto a tutti i clienti senza scadenza, e la promo al 4% per i nuovi clienti è un extra temporaneo, non l’unico motivo per aprire il conto .
C’è poi un caso a parte, IBL Banca ControCorrente, che offre un tasso variabile indicizzato all’Euribor 3 mesi meno 1,40 punti percentuali, riconosciuto per tutta la durata del rapporto e non come promozione temporanea . Con l’Euribor a 3 mesi rilevato all’1° luglio 2026 al 2,349%, il tasso lordo sarebbe pari a circa lo 0,95%. È una cifra modesta, ma con una garanzia di continuità che nessuna delle promo a tempo offre. Il canone è gratuito per i primi tre mesi, poi azzerabile con accredito stipendio o pensione di almeno 800€ .
La variabile fiscale: quanto resta davvero
Su tutti gli interessi attivi si applica la ritenuta fiscale del 26%. Il 4% lordo di BBVA diventa quindi un 2,96% netto. Considerando che l’inflazione italiana nel 2026 viaggia su valori significativi, il rendimento reale resta negativo o prossimo allo zero. Il vantaggio di queste offerte non è quindi l’accumulo di ricchezza, ma la protezione parziale del potere d’acquisto della liquidità che altrimenti resterebbe ferma.
C’è anche la questione del bollo: se il saldo medio supera i 5.000€, si applica l’imposta di bollo annuale di 34,20€, a meno che la banca non la assorba (come fa isybank per gli under 35, che però non offre interessi diretti) .
Come scegliere in pratica
Se hai liquidità da far rendere per sei mesi senza complicazioni, BBVA è la scelta più diretta: apri entro dicembre, prendi il 4% per sei mesi, poi decidi se restare o spostare i fondi.
Se cerchi un conto per l’operatività quotidiana e vuoi un rendimento stabile nel tempo, Trade Republic offre il 2,5% senza scadenze, carta gratuita e gestione fiscale semplificata. La promo al 4% per i nuovi clienti è un bonus iniziale, non la ragione principale per sceglierlo.
Se privilegi la continuità e non vuoi cambiare conto ogni sei mesi, IBL Banca ControCorrente offre un tasso indicizzato per tutta la durata del rapporto, anche se il valore attuale è inferiore alle promo. È la scelta di chi preferisce un rendimento prevedibile a un picco temporaneo.
Da evitare: aprire un conto solo per il tasso promozionale e dimenticarsi di verificare cosa succede dopo. Il 4% di BBVA scende a circa lo 0,625% dopo sei mesi, a meno di soddisfare condizioni aggiuntive. Il 4% di buddy UniCredit era legato a una finestra di apertura ormai chiusa. In un mercato che si muove rapidamente, la regola è semplice: leggere la data di scadenza prima del tasso.

Criptovalute
Analisi Tecnica: I Pattern più Usati dai Trader
Nel mondo del trading e dell’analisi tecnica, i grafici raccontano una storia: quella dello scontro costante tra compratori (tori) e venditori (orsi). I pattern grafici non sono altro che configurazioni geometriche che si ripetono nel tempo, riflettendo la psicologia collettiva degli operatori di mercato.
Riconoscere questi modelli permette di individuare con maggiore precisione possibili inversioni o continuazioni del trend, migliorando il timing di ingresso e uscita dal mercato.
Pattern di Inversione (Reversal Pattern)
Questi modelli segnalano che il trend attuale sta perdendo forza e che il prezzo potrebbe presto cambiare direzione.
-
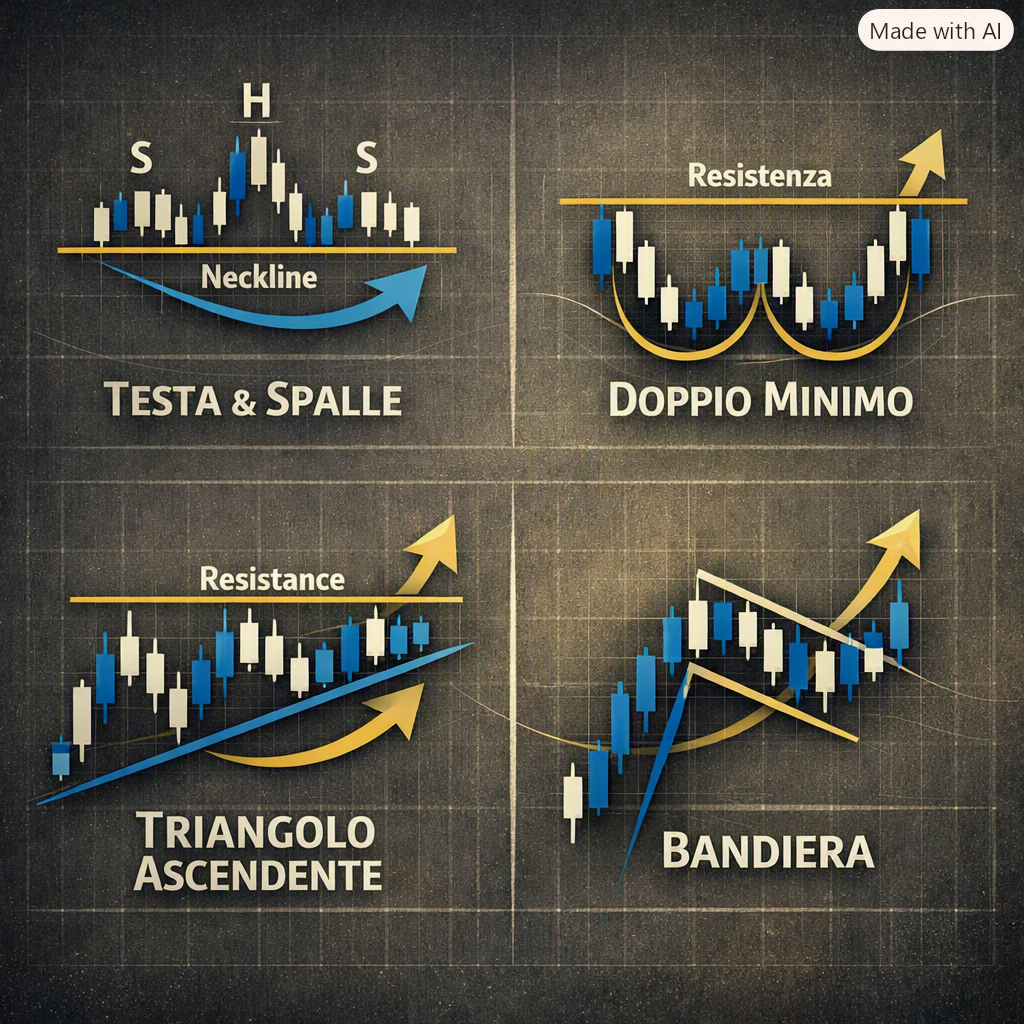
Testa e Spalle (Head and Shoulders): È uno dei pattern più famosi e affidabili. È formato da tre picchi successivi: un primo picco (spalla sinistra), uno centrale più alto (testa) e un terzo simile al primo (spalla destra). Il completamento del pattern e la rottura al ribasso della “linea del collo” (neckline) segnalano un’inversione da rialzista a ribassista.
-
Doppio Massimo / Doppio Minimo:
-
Il Doppio Massimo (a forma di “M”) si verifica quando il prezzo tenta due volte di superare una resistenza senza riuscirci, indicando un’imminente inversione al ribasso.
-
Il Doppio Minimo (a forma di “W”) si forma quando il prezzo testa due volte un supporto prima di rimbalzare con forza verso l’alto.
-
Pattern di Continuazione (Continuation Pattern)
A differenza dei pattern di inversione, i modelli di continuazione indicano che il mercato sta prendendo una “pausa di riflessione” temporanea prima di riprendere la rotta nella direzione del trend primario.
-
Triangoli (Simmetrici, Ascendenti, Discendenti):
-
Il Triangolo Ascendente presenta una resistenza orizzontale e minimi crescenti, indicando una pressione rialzista pronta a rompere verso l’alto.
-
Il Triangolo Discendente mostra un supporto orizzontale e massimi decrescenti, preannunciando un’interruzione al ribasso.
-
Il Triangolo Simmetrico si stringe verso un vertice con massimi decrescenti e minimi crescenti; la rottura può avvenire in entrambe le direzioni, solitamente seguendo la spinta principale del trend precedente.
-
-
Bandiere e Gagliardetti (Flags & Pennants): Sono configurazioni di breve periodo che si formano dopo un rapido e forte movimento di prezzo (il “palo”). Rappresentano una breve fase di consolidamento prima di una nuova accelerazione nella medesima direzione.
Confronto Rapido dei Pattern Principianti
| Pattern | Tipo | Segnale Previsto | Target di Prezzo Tipico |
| Testa e Spalle | Inversione | Ribassista (se in cima) | Pari all’altezza tra testa e neckline |
| Doppio Minimo (W) | Inversione | Rialzista | Pari all’altezza della formazione |
| Triangolo Ascendente | Continuazione | Rialzista | Pari all’ampiezza massima della base del triangolo |
| Bandiera (Flag) | Continuazione | Stessa direzione del trend | Pari alla lunghezza del “palo” |
L’Importanza della Gestione del Rischio
Nessun pattern grafico offre una garanzia del 100%. I mercati sono influenzati da notizie macroeconomiche e da imprevisti che possono causare “falsi segnali” (false breakouts).
Per questo motivo, l’analisi tecnica richiede sempre un’adeguata disciplina:
-
Conferma dei volumi: Una rottura valida di un pattern è solitamente accompagnata da un aumento significativo dei volumi di scambio.
-
Uso dello Stop Loss: Posizionare sempre un livello di stop per limitare le perdite nel caso in cui il grafico smentisca la figura attesa.
-
Pazienza: Attendere la chiusura della candela oltre la linea di conferma prima di inserire un ordine.