Introduzione
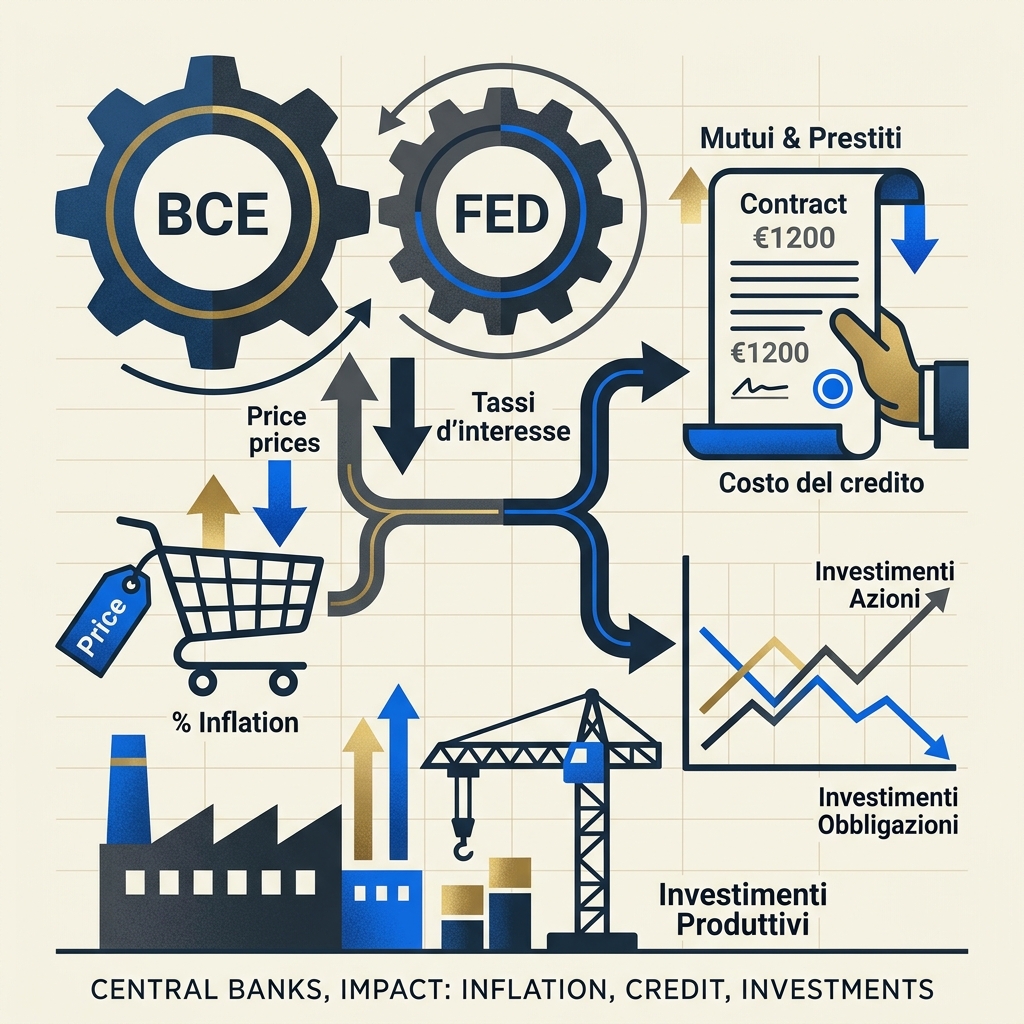
Le banche centrali, come la Banca Centrale Europea (BCE) e la Federal Reserve (FED) statunitense, sono i motori occulti ma potenti che muovono l’economia globale. Attraverso la politica monetaria e l’uso dei tassi d’interesse di riferimento, queste istituzioni influenzano direttamente il costo del denaro, l’andamento dei prezzi e le scelte di risparmio e investimento di famiglie e imprese.
1. Come le decisioni influenzano l’inflazione
L’obiettivo primario della BCE (con un target del 2% a medio termine) e della FED è la stabilità dei prezzi. Per controllare l’inflazione — ossia la perdita di potere d’acquisto della moneta — le banche centrali agiscono principalmente sui tassi d’interesse ufficiali.
-
Politica restrittiva (rialzo dei tassi): Quando l’inflazione sale oltre i livelli desiderati, la banca centrale alza i tassi d’interesse. Questo rende il denaro più costoso da prendere in prestito, frenando i consumi e gli investimenti. La minore domanda aggregata rallenta la corsa dei prezzi, riportando l’inflazione verso il target.
-
Politica espansiva (taglio dei tassi): Se l’economia ristagna e l’inflazione è troppo bassa o si rischia la deflazione, la banca centrale riduce i tassi. Denaro più economico stimola la spesa e gli investimenti produttivi, rimettendo in moto la crescita economica e spingendo verso l’alto i prezzi.
2. L’impatto sul costo del credito
Il costo del credito è la conseguenza più immediata e percepibile delle decisioni di BCE e FED per cittadini e imprese. Quando il costo del denaro stabilito dalla banca centrale varia, le banche commerciali adeguano i tassi applicati ai clienti finali (come l’Euribor o il Prime Rate).
-
Mutui e prestiti a tasso variabile: Seguono direttamente le variazioni dei tassi ufficiali. Un ciclo di rialzi della BCE o della FED fa impennare le rate mensili dei mutui a tasso variabile, riducendo il reddito disponibile delle famiglie.
-
Prestiti alle imprese: Finanziamenti per la liquidità aziendale, l’acquisto di macchinari o l’espansione produttiva diventano più onerosi in contesti di tassi alti, costringendo le aziende a selezionare con maggiore rigore i progetti d’investimento.
3. Gli effetti sugli investimenti finanziari e sull’economia reale
I mercati finanziari reagiscono in tempo reale alle mosse e alle dichiarazioni (la cosiddetta forward guidance) delle banche centrali. Il costo opportunità del capitale cambia radicalmente a seconda del ciclo monetario:
-
Mercato obbligazionario: Quando i tassi salgono, il rendimento delle nuove obbligazioni (e dei titoli di Stato come BTP o Treasury bond) aumenta, facendo scendere i prezzi delle obbligazioni esistenti a cedola fissa.
-
Mercato azionario: Tassi d’interesse elevati aumentano il tasso di sconto utilizzato per calcolare il valore attuale dei flussi di cassa futuri delle aziende, penalizzando soprattutto i settori “growth” (tecnologia, innovazione) e favorendo asset difensivi o liquidità a breve termine (conti deposito e titoli di Stato).
-
Investimenti produttivi: Con tassi elevati, le imprese frenano gli investimenti finanziati a debito, privilegiando l’autofinanziamento o rimandando i progetti meno urgenti.
Sinuosità e divergenze tra BCE e FED
Sebbene condividano strumenti simili, BCE e FED rispondono a contesti macroeconomici differenti. La FED, operando in un’economia più dinamica e guidata dai consumi interni, tende talvolta a muoversi con maggiore rapidità e aggressività rispetto alla BCE, la quale deve bilanciare le esigenze di economie europee eterogenee (dalla Germania all’Italia) e fare i conti con una maggiore dipendenza energetica ed estera.