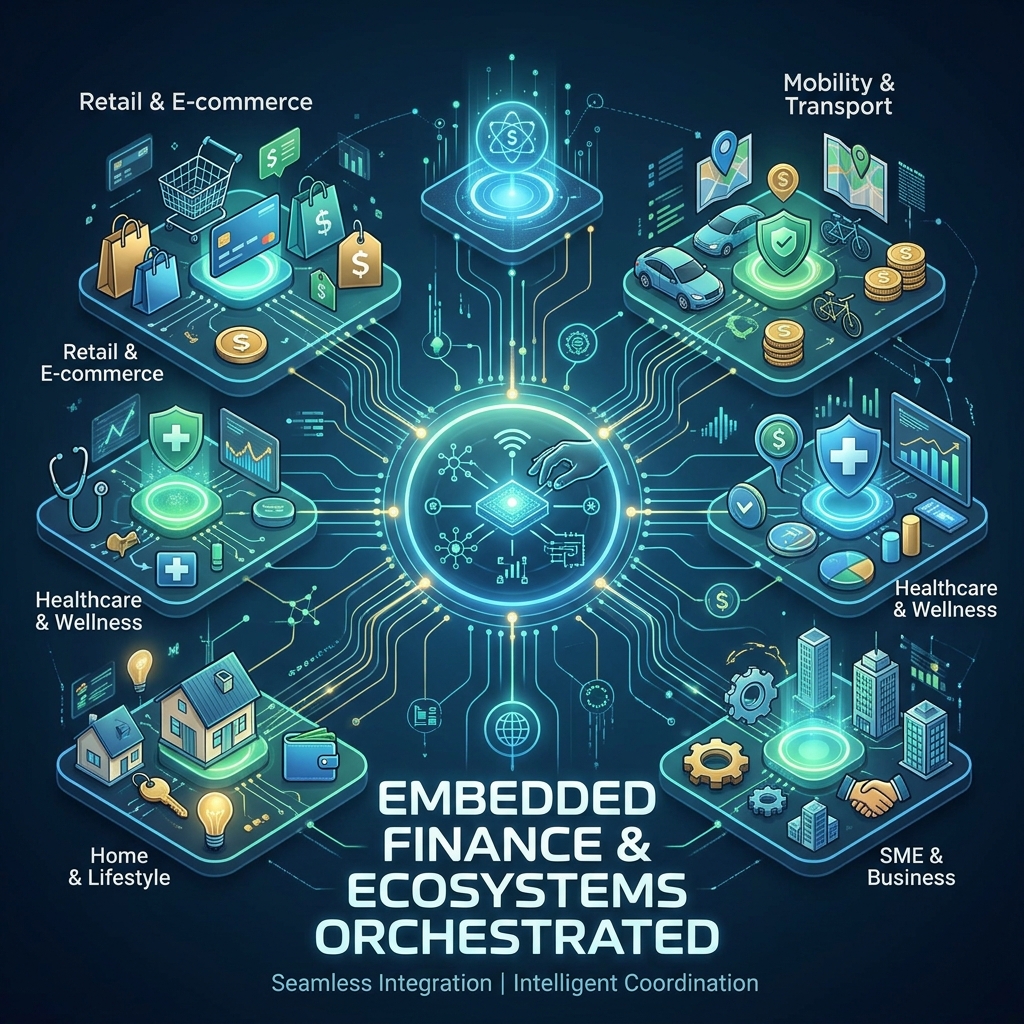
Il dato che cambia tutto: il mercato globale dell’embedded finance vale oggi 115 miliardi di dollari e arriverà a 251 miliardi entro il 2030, con un tasso di crescita annuo composto del 21,5% . Ma il numero che conta davvero non è questo. Il numero che conta è un altro: le aziende che vincono non sono più quelle che “aggiungono” un servizio finanziario al proprio checkout. Sono quelle che orchestrano ecosistemi in cui il pagamento, il credito e l’assicurazione scorrono invisibili, come l’elettricità in una presa. Chi non capisce la differenza sta costruendo un castello di carte.
Cosa significa davvero “Embedded Finance” nel 2026
Dimenticate la definizione da manuale. L’embedded finance non è “mettere un bottone BNPL sul carrello”. È un cambio di paradigma distributivo: il servizio finanziario esce dalla banca e si nasconde dentro il flusso operativo di un’altra azienda, che diventa il vero punto di contatto con il cliente . Il cliente non “va in banca”. Il cliente compra un ricambio su un marketplace, e il credito per finanziarlo appare lì, nel momento esatto in cui serve.
La differenza tra il 2024 e il 2026 è sottile ma brutale. Fino a due anni fa, l’embedded finance era una corsa all’oro: chiunque avesse una piattaforma cercava di infilare un prodotto finanziario per aumentare i ricavi. Oggi, quella corsa è finita. Il CFO è entrato nella stanza. E ha fatto le domande che nessuno voleva sentire: Quanto ci costa integrarlo? Chi gestisce la compliance? Qual è il ROI reale, al netto dei costi operativi? . La risposta, per molti, è stata scomoda.
L’orchestrazione: la parola che separa i vincitori dai perdenti
Immaginate un direttore d’orchestra. Non suona uno strumento. Non scrive la musica. Ma senza di lui, i violini suonano fuori tempo, i fiati entrano in ritardo, e il concerto è un disastro. L’orchestrazione è esattamente questo: la capacità di coordinare dati, regole di credito, controlli antifrode, onboarding, servicing e collections attraverso sistemi e partner diversi, mantenendo compliance e tracciabilità .
La maggior parte dei fallimenti, secondo chi costruisce queste infrastrutture, non avviene nei processi standard. Avviene nelle eccezioni: una disputa, un pagamento respinto, una riconciliazione mancata. Ed è lì che l’orchestrazione dimostra il suo valore. Le banche che costruiscono questo strato scalano più velocemente, con meno sorprese di controllo e unit economics più solide . Le altre, quelle che si limitano ad aprire API e sperare, restano impantanate.
Il mercato lo ha capito. Il valore reale dell’embedded finance, secondo le analisi italiane, non risiede nel volume ma nella capacità di orchestrare per settore, caso d’uso e contesto, tenendo insieme integrazione tecnica, gestione del rischio e qualità dell’esperienza utente . Chi orchestra, vince. Chi si limita a integrare, viene commoditizzato.
Il caso italiano: un mercato che cresce, ma a velocità diversa
L’Italia non è la Cina delle super-app né gli Stati Uniti delle piattaforme iper-scalate. È un mercato che cresce, sì, ma con un passo diverso. Il valore dell’embedded finance italiano passerà da 11,17 miliardi di dollari (2024) a 14,51 miliardi (2030), con un CAGR del 4,9% — rispettabile, ma lontano dal 21,5% globale . La ragione? L’adozione fintech in Italia resta moderata rispetto a Germania e Francia, e la crescita avviene per casi d’uso verticali, non per piattaforme orizzontali .
I nomi che contano raccontano questa storia. Fabrick (Banca Sella) è il middleware che abilita offerte embedded per partner come Nexi ed Enel X. Scalapay domina il BNPL nel fashion e nell’e-commerce. Telepass si è trasformata da operatore autostradale a piattaforma di micro-assicurazioni e pagamenti legati alla mobilità. Satispay ha esteso i pagamenti in-app a categorie di merchant quotidiani . Nessuno di questi è una banca tradizionale che “fa embedded finance”. Sono orchestratori nativi che hanno capito che il punto di contatto vale più del prodotto.
Il settore che traina è il B2B lending per le PMI. Il motivo è strutturale: le PMI italiane hanno un gap creditizio cronico, e la digitalizzazione dei flussi di fatturazione (TeamSystem, Fatture in Cloud) crea un punto di ingresso naturale per offrire credito direttamente nello strumento che l’imprenditore già usa ogni giorno . Non è filantropia. È la scoperta che il credito erogato nel punto di necessità ha tassi di conversione che nessuna campagna marketing può replicare.
Perché la fiducia batte la velocità (e il CFO batte il CMO)
C’è un dato che dovrebbe far riflettere chiunque progetti un ecosistema embedded. Nelle decisioni di selezione dei partner, la fiducia è oggi il fattore più importante, soprattutto nel B2B. E “fiducia”, in questo contesto, non è un sentimento. È compliance normativa, sicurezza dei dati, trasparenza operativa e stabilità finanziaria . Il provider che promette “integrazione in una settimana” ma non sa spiegare come gestisce un Data Breach non è un partner. È un rischio.
La seconda verità scomoda è che l’embedded finance non crea valore uniforme. Per le aziende B2C, è una leva di crescita e engagement: pagamenti e credito accelerano l’onboarding e creano nuovi flussi di ricavo. Per le aziende B2B, è una leva di efficienza operativa: strumenti finanziari embedded migliorano la gestione del circolante, riducono i costi transazionali e snelliscono i processi back-office . Chi tratta i due mondi allo stesso modo sta sbagliando metriche, priorità e tolleranza al rischio.
L’ombra lunga dell’AI: dall’automazione all’agente
Fino a poco fa, l’embedded finance si reggeva su sistemi decisionali a regole: se X, allora Y. Funzionava. Ma era rigido. Il 2026 segna il passaggio verso sistemi adattivi e strati di orchestrazione che apprendono continuamente . Gli AI agent non aspettano che il cliente faccia una richiesta. Operano in background: raccolgono dati, validano KYC, valutano il rischio, e passano all’umano solo le eccezioni che richiedono empatia o discrezionalità .
La conseguenza è profonda. Se l’embedded finance diventa “ambientale” — cioè invisibile, integrata, sempre attiva — allora il CFO non è più l’unico a fare domande. Anche l’AI del cliente, l’agente che gestisce le sue finanze personali, valuterà i vostri servizi. E se le vostre API sono lente, non standardizzate o inaffidabili, quell’agente vi scarterà senza appello . La selezione non sarà più umana. Sarà algoritmica. E sarà spietata.
Cosa significa tutto questo per chi costruisce (o compra) embedded finance oggi
Primo: smettete di chiamarlo “innovazione”. L’embedded finance è infrastruttura operativa. Va giudicato con metriche da infrastruttura: durabilità, governance, ROI misurabile . Se non sapete quantificare il costo totale di proprietà della vostra integrazione, non siete pronti.
Secondo: l’orchestrazione non è un lusso. È la differenza tra scalare e bloccarsi. I fallimenti avvengono nelle eccezioni, e le eccezioni si moltiplicano con il numero di partner e prodotti. Chi costruisce lo strato di orchestrazione prima di aggiungere prodotti vince. Chi aggiunge prodotti e spera che l’orchestrazione si risolva da sola, no .
Terzo: l’Italia ha un’opportunità specifica, ma stretta. Il B2B lending per le PMI, l’assicurazione embedded nella mobilità e nel lifestyle, e il BNPL nel retail sono i terreni dove il vantaggio locale è ancora difendibile . Ma la finestra non resta aperta per sempre. PSD3 e il framework FIDA spingeranno verso API standardizzate e compatibilità cross-border . Chi si muove ora costruisce un fossato. Chi aspetta costruisce un bersaglio.
In sintesi: l’embedded finance non è più una scommessa. È una disciplina. E gli ecosistemi orchestrati non sono un modello di business: sono la condizione per esistere nel flusso di valore che conta. Chi non orchestra, viene orchestrato.